Nhiều nhà đầu tư sở hữu khối bất động sản giá trị cao nhưng lại băn khoăn liệu có thể vay ngân hàng thế chấp để đầu tư EB-5 nhằm tối ưu đòn bẩy tài chính mà vẫn đáp ứng chuẩn mực khắt khe của Sở Di trú Mỹ (USCIS). Nếu xử lý không khéo léo, khoản vay thế chấp rất dễ bị USCIS ra Yêu cầu bổ sung bằng chứng (RFE) hoặc từ chối hồ sơ. Bài viết này sẽ phân tích chi tiết quy định pháp lý mới nhất, cách giải trình đòn bẩy bất động sản an toàn và lộ trình dòng tiền chuẩn xác giúp gia đình bạn nắm chắc cơ hội sở hữu thẻ xanh.
Quy định của USCIS về khoản vay thế chấp khi đầu tư EB-5
Nhiều nhà đầu tư Việt Nam lo ngại việc sử dụng tiền vay sẽ khiến USCIS đánh giá là thiếu năng lực tài chính. Tuy nhiên, theo quy định di trú Hoa Kỳ, tiền đầu tư EB-5 hạn mức tối thiểu 800.000 USD cho khu vực TEA hoàn toàn có thể đến từ khoản vay ngân hàng, miễn là đáp ứng đầy đủ các điều kiện pháp lý nghiêm ngặt.
Điều kiện cốt lõi để khoản vay thế chấp được chấp thuận
Để khoản vay thế chấp bất động sản được công nhận là nguồn vốn hợp pháp khi đầu tư EB-5 (Lawful Source of Funds), nhà đầu tư phải thỏa mãn ba nguyên tắc cơ bản sau:
- Tài sản đảm bảo thuộc sở hữu hợp pháp của nhà đầu tư: Bất động sản dùng làm tài sản thế chấp phải đứng tên nhà đầu tư hoặc vợ/chồng. Bạn phải chứng minh được nguồn tiền hình thành nên chính bất động sản đó trong quá khứ thông qua tích lũy lương, lợi nhuận doanh nghiệp hay thừa kế.
- Trách nhiệm pháp lý cá nhân (Primary Liability): Nhà đầu tư phải là bên chịu trách nhiệm trả nợ chính cho ngân hàng, không thể đẩy nghĩa vụ nợ sang cho bên thứ ba không liên quan.
- Định giá tài sản độc lập: Giá trị thị trường của bất động sản thế chấp dựa trên báo cáo định giá độc lập phải vượt quá hoặc tối thiểu bằng số tiền vay giải ngân.
Tiền lệ pháp lý quan trọng từ án lệ Zhang v. USCIS
Trước đây, USCIS từng siết chặt các quy định về tiền vay. Tuy nhiên, phán quyết trong vụ kiện Zhang v. USCIS đã khẳng định rõ: Tiền thu được từ khoản vay đàng hoàng, có thế chấp bằng tài sản cá nhân của nhà đầu tư, được coi là vốn đầu tư hợp lệ.
Đạo luật Liêm chính và Cải cách EB-5 (RIA 2022) tiếp tục duy trì nguyên tắc này, tạo hành lang pháp lý minh bạch cho các nhà đầu tư muốn tối ưu hóa dòng tiền.
Lợi ích khi tận dụng đòn bẩy bất động sản để đầu tư EB-5
Đối với các chủ doanh nghiệp và nhà đầu tư tài sản ròng cao tại Việt Nam, việc dùng tài sản sẵn có để vay thế chấp mang lại những ưu thế vượt trội:
| Yếu tố so sánh | Rút vốn trực tiếp từ BĐS hoặc Doanh nghiệp | Vay thế chấp BĐS để đầu tư EB-5 |
| Tính thanh khoản | Cần thời gian bán tài sản, dễ bị ép giá | Giải ngân nhanh chóng từ ngân hàng |
| Cơ hội đầu tư tại Việt Nam | Mất đi tài sản đang sinh lời hoặc tăng giá | Tiếp tục giữ sở hữu BĐS, duy trì dòng tiền cho thuê |
| Tác động hoạt động kinh doanh | Ảnh hưởng đến vốn lưu động của công ty | Tách biệt tài chính cá nhân và tài chính doanh nghiệp |
| Mức độ minh bạch với USCIS | Phải chứng minh nhiều giao dịch bán phức tạp | Dòng tiền giải ngân từ ngân hàng rõ ràng, dễ truy vết |
Bộ hồ sơ chứng minh nguồn tiền từ khoản vay thế chấp BĐS
USCIS kiểm tra hồ sơ EB-5 theo tiêu chuẩn “Áp đảo chứng cứ” (Preponderance of the evidence). Do đó, giải trình nguồn tiền từ khoản vay đòi hỏi sự chuẩn bị mạch lạc qua các tầng tài liệu.
1. Hồ sơ chứng minh nguồn gốc hình thành bất động sản
USCIS không chỉ xem giấy chứng nhận quyền sử dụng đất hiện tại, họ sẽ truy vết ngược lại quá trình bạn mua bất động sản đó:
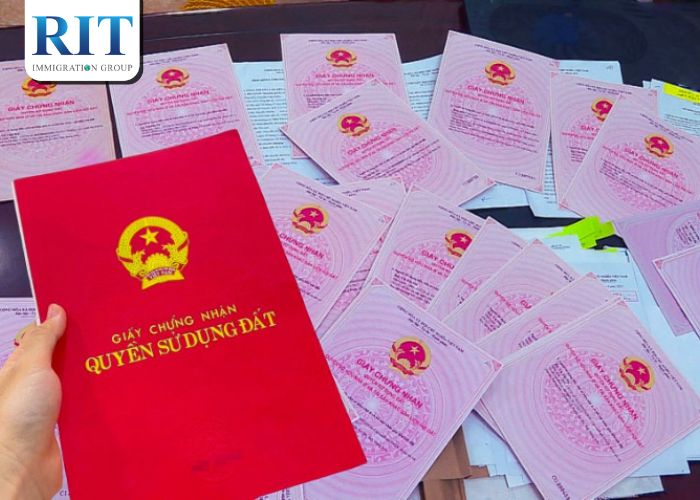
- Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở.
- Hợp đồng mua bán bất động sản gốc và chứng từ thanh toán.
- Biên lai nộp thuế trước bạ, thuế chuyển nhượng.
- Tờ khai thuế cá nhân và chứng từ chứng minh thu nhập tích lũy dùng để mua bất động sản trong quá khứ.
2. Hồ sơ tín dụng và giải ngân từ Ngân hàng
- Hợp đồng tín dụng và hợp đồng thế chấp ký kết với ngân hàng thương mại hợp pháp.
- Chứng thư định giá bất động sản do ngân hàng hoặc đơn vị thẩm định giá độc lập thực hiện.
- Sao kê tài khoản ngân hàng thể hiện rõ tiền vay được giải ngân vào tài khoản cá nhân của nhà đầu tư.
3. Nguồn tiền trả nợ khoản vay (Repayment Capacity)
USCIS chú trọng đến khả năng trả nợ khoản vay của nhà đầu tư. Bạn cần chứng minh thu nhập hàng tháng hoặc hàng năm từ lương, lợi nhuận doanh nghiệp, cổ tức hay tiền cho thuê nhà đủ để chi trả gốc và lãi vay ngân hàng mà không làm suy sụp tài chính cá nhân.
Lưu ý theo quy định RIA 2022: Nhà đầu tư nộp đơn I-526E bắt buộc phải cung cấp hồ sơ khai thuế cá nhân trong 7 năm gần nhất. Điều này đảm bảo tính đồng bộ giữa thu nhập khai báo và nghĩa vụ trả nợ vay.
Những sai lầm đắt giá cần tránh khi vay tiền đầu tư EB-5
Dù phương án vay thế chấp rất khả thi, không ít hồ sơ bị nhận RFE (Request for Evidence) hoặc bác bỏ do mắc phải các lỗi cơ bản:
- Dùng tài sản của Doanh nghiệp để thế chấp đứng tên cá nhân: Nếu bất động sản thuộc sở hữu của công ty, việc thế chấp để lấy tiền cho cá nhân đi đầu tư định cư phải được xử lý qua các bước chia cổ tức, rút vốn hoặc cho vay nội bộ đúng quy định doanh nghiệp và nộp thuế đầy đủ.
- Dùng tài sản của dự án EB-5 làm tài sản đảm bảo: Luật Mỹ cấm tuyệt đối việc dùng chính tài sản hay cổ phần của dự án EB-5 tại Mỹ để thế chấp cho khoản vay.
- Thế chấp bằng tài sản của bên thứ ba không giải trình nguồn gốc: Nếu mượn tài sản của người thân để vay, bạn phải lập hợp đồng cho tặng hoặc cho vay rõ ràng và chứng minh nguồn tiền hình thành tài sản của người đó.
- Đứt gãy đường đi của dòng tiền (Path of Funds): Tiền giải ngân từ ngân hàng phải chuyển thẳng vào tài khoản nhà đầu tư, sau đó chuyển qua kênh chuyển tiền hợp pháp sang tài khoản Escrow của dự án EB-5 Mỹ. Mọi sự gián đoạn hoặc rút tiền mặt giữa chừng đều khiến USCIS nghi vấn.
Lộ trình đồng hành cùng RIT Immigration Group
Chứng minh nguồn tiền EB-5 từ khoản vay thế chấp là công việc đòi hỏi sự am hiểu sâu sắc cả về luật pháp Việt Nam lẫn quy định di trú Hoa Kỳ.
Là đơn vị tư vấn di trú uy tín hàng đầu tại miền Bắc, RIT Immigration Group sở hữu đội ngũ chuyên gia tài chính và luật sư di trú giàu kinh nghiệm, chuyên xử lý các bộ hồ sơ chứng minh tài chính phức tạp:
- Thẩm định hồ sơ bảo mật 1:1: Đánh giá tính khả thi của tài sản bất động sản và tư vấn phương án vay ngân hàng tối ưu trước khi nhà đầu tư thực hiện giao dịch.
- Xây dựng Bảng cấu trúc dòng tiền (Source of Funds Chart): Thiết lập cấu trúc hồ sơ mạch lạc, chuẩn hóa chứng từ giải trình nguồn gốc tài sản và dòng tiền giải ngân.
- Rà soát pháp lý đa tầng: Kiểm tra tính đồng bộ giữa hợp đồng tín dụng, báo cáo định giá, chứng từ thuế 7 năm và hồ sơ nộp USCIS nhằm triệt tiêu rủi ro RFE.
Câu Hỏi Thường Gặp (FAQ)
Hỏi: Bất động sản chưa có Sổ đỏ có dùng để vay đầu tư EB-5 được không?
Không. USCIS yêu cầu tài sản thế chấp phải có quyền sở hữu hợp pháp rõ ràng và được đăng ký giao dịch bảo đảm minh bạch. Bất động sản chưa có giấy chứng nhận quyền sử dụng đất sẽ không đủ điều kiện pháp lý để lập hồ sơ nguồn tiền EB-5.
Hỏi: Có thể trả hết khoản vay ngân hàng trước hạn được không?
Có. Theo hướng dẫn của USCIS, sau khi khoản tiền giải ngân đã được đầu tư hợp pháp vào dự án EB-5, việc bạn trả nợ ngân hàng trước hạn bằng các nguồn thu nhập hợp pháp khác không làm ảnh hưởng đến tiến trình xét duyệt hồ sơ định cư.
Hỏi: Vay ngân hàng nước ngoài hay ngân hàng Việt Nam thì tốt hơn?
Bạn có thể vay tại bất kỳ ngân hàng thương mại hợp pháp nào tại Việt Nam hoặc quốc tế, miễn là ngân hàng đó hoạt động tuân thủ pháp luật, có hợp đồng tín dụng công khai và chứng từ giải ngân rõ ràng qua hệ thống ngân hàng.
7 năm trước, mình bắt đầu hành trình này với một niềm tin duy nhất: Định cư không chỉ là thay đổi nơi ở, mà là mở ra tương lai cho cả một thế hệ. Với hơn 7 năm kinh nghiệm thực chiến và hiện là cộng sự tại RIT Immigration Group, mình đã đồng hành cùng hàng trăm gia đình hiện thực hóa giấc mơ Mỹ. Không có hồ sơ nào là giống nhau, và mình ở đây để giúp bạn tìm thấy lối đi an toàn, minh bạch và tối ưu nhất.
Tận tâm, thấu hiểu và trách nhiệm – đó là cách mình bảo vệ giấc mơ của bạn.