Nỗi lo mất trắng 800.000 USD vốn đầu tư EB5 luôn là rào cản lớn nhất của các nhà đầu tư Việt Nam khi tìm kiếm cơ hội định cư Mỹ. Theo luật của Sở Di trú Mỹ (USCIS), dòng tiền EB5 bắt buộc phải chịu rủi ro về mặt tài chính (at-risk), nghĩa là không đơn vị nào được phép cam kết hoàn tiền 100%. Tuy nhiên, nhà đầu tư hoàn toàn có thể chủ động kiểm soát rủi ro, bảo vệ tài sản và đảm bảo khả năng thu hồi vốn tối đa nhờ quy trình thẩm định kỹ lưỡng. Bài viết này sẽ phân tích chi tiết các tiêu chí cốt lõi giúp quý vị bảo toàn dòng tiền an toàn khi tham gia chương trình EB5.
Bản chất pháp lý về an toàn vốn trong chương trình EB5
Luật Di trú Mỹ quy định vốn EB5 phải nằm trong trạng thái “chịu rủi ro” (at-risk) suốt thời gian duy trì đầu tư. Điều này khiến nhiều nhà đầu tư nhầm lẫn giữa rủi ro pháp lý theo quy định và rủi ro mất vốn do dự án kém chất lượng.
Khái niệm “At-risk” trong EB5:
Khoản vốn 800.000 USD (khu vực TEA) hoặc 1.050.000 USD (khu vực non-TEA) phải thực sự hoạt động kinh doanh và đối mặt với rủi ro thị trường. Mọi hợp đồng cam kết mua lại vốn hay bảo đảm hoàn tiền cố định tại thời điểm nộp đơn đều bị USCIS coi là vi phạm và từ chối cấp thẻ xanh.
Nhà đầu tư cần phân biệt rõ ràng: an toàn vốn trong EB5 không đến từ cam kết miệng, mà xuất phát từ cấu trúc tài chính bền vững và tiềm lực của chủ đầu tư dự án.
4 Tiêu chí thẩm định dự án giúp bảo toàn dòng tiền EB5
Để giảm thiểu khả năng rủi ro tài chính xuống mức thấp nhất, nhà đầu tư cần phân tích dự án EB5 dựa trên 4 yếu tố kỹ thuật sau:
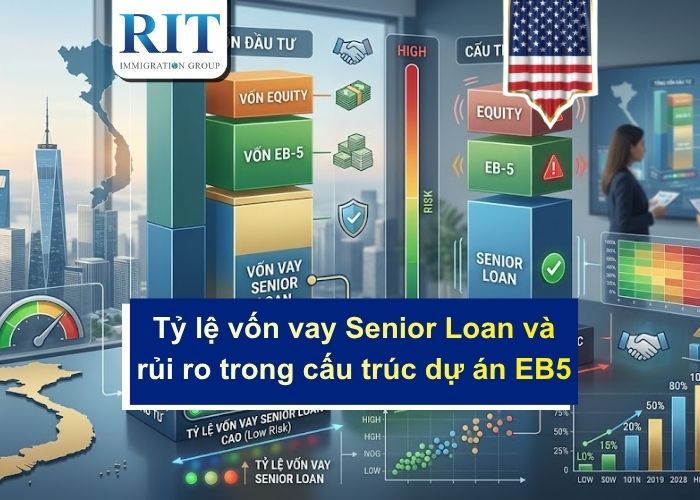
1. Tỷ lệ vốn EB5 trong tổng mức đầu tư (Capital Stack)
Một dự án an toàn thường có tỷ lệ vốn EB5 dao động từ 15% đến 30% tổng ngân sách.
- Nếu vốn EB5 chiếm tỷ trọng quá cao (>50%), dự án sẽ phụ thuộc hoàn toàn vào tiến độ gọi vốn từ các nhà đầu tư nước ngoài, dễ dẫn đến nguy cơ đình trệ.
- Vốn chủ sở hữu của chủ đầu tư (Developer Equity) phải đạt ít nhất 20% trở lên. Sự cam kết tài chính mạnh mẽ từ chủ đầu tư là bảo chứng tốt nhất cho sự thành công của dự án.
2. Thứ vị hoàn vốn (Capital Seniority)
Thứ tự ưu tiên thanh toán khi dự án thoái vốn hoặc bán tài sản quyết định trực tiếp khả năng thu hồi tiền:
- Vốn vay ưu tiên (Senior Loan): Khoản vay EB5 đứng ở vị trí ưu tiên thứ nhất hoặc thứ hai, có tài sản thế chấp rõ ràng (thường là bất động sản, quyền sử dụng đất hoặc cổ phần công ty).
- Vốn Mezzanine / Cổ phần (Equity): Có độ rủi ro cao hơn vì chỉ được hoàn trả sau khi dự án đã thanh toán hết các khoản nợ ngân hàng.
3. Tiến độ xây dựng và nguồn vốn thay thế
Ưu tiên chọn các dự án đã khởi công, đã có vốn vay ngân hàng thương mại phê duyệt hoặc dự án được cam kết hoàn thành bởi đơn vị bảo lãnh xây dựng (Completion Guarantee). Trong trường hợp việc gọi vốn EB5 chậm hơn dự kiến, chủ đầu tư vẫn có nguồn tài chính thay thế để hoàn tất dự án.
4. Số lượng việc làm tạo ra (Job Creation Capacity)
An toàn vốn gắn liền với an toàn thẻ xanh (Đơn I-829). Dự án cần tạo ra vượt dư số lượng 10 việc làm/nhà đầu tư (thường là 120% – 150% so với yêu cầu) từ khâu xây dựng để đảm bảo điều kiện hoàn vốn và xóa bỏ thẻ xanh tạm thời.
Quy trình 3 bước kiểm soát rủi ro cho nhà đầu tư EB5
Nhằm đảm bảo an toàn tối đa cho khoản đầu tư tài sản ròng lớn, nhà đầu tư nên tuân thủ quy trình kiểm tra độc lập:
- Thẩm định tài chính độc lập (Due Diligence): Đánh giá báo cáo tài chính, mô hình kinh doanh, tiến độ bán hàng hoặc cho thuê của dự án thông qua đơn vị tư vấn tài chính chuyên sâu.
- Kiểm tra pháp lý hợp đồng: Xem xét kỹ Hợp đồng vay (Loan Agreement), Bản Báo cáo Đầu tư (PPM) và Thỏa thuận Hoạt động (Operating Agreement) để xác định các điều khoản thoái vốn, thời hạn hoàn trả khoản vay (thường là 5 – 7 năm).
- Đánh giá năng lực Trung tâm Vùng (Regional Center): Chọn Trung tâm Vùng có lịch sử phê duyệt đơn I-526/I-829 đạt 100% và đã từng hoàn vốn thành công cho các dự án trước đó.
Giải pháp chứng minh dòng tiền và bảo vệ vốn cùng RIT Immigration Group
Bên cạnh việc lựa chọn dự án, quá trình chứng minh nguồn gốc tiền đầu tư (Source of Funds) đóng vai trò quan trọng không kém. Nếu nguồn tiền không được USCIS chấp thuận, đơn I-526E sẽ bị từ chối, gây lãng phí thời gian và phát sinh chi phí không đáng có.
RIT Immigration Group tự hào là đơn vị tư vấn di trú hàng đầu, sở hữu năng lực vượt trội trong việc xử lý các hồ sơ tài chính phức tạp:
- Tối ưu cấu trúc nguồn vốn: Hướng dẫn chứng minh dòng tiền từ bất động sản, tài sản tích lũy, cổ phần doanh nghiệp hoặc hợp đồng tặng cho chuẩn mực theo quy định di trú.
- Mạng lưới đối tác uy tín: RIT thẩm định khắt khe và hợp tác trực tiếp với các Trung tâm Vùng lớn nhất Mỹ, mang đến các dự án EB5 có cấu trúc an toàn, tài sản đảm bảo minh bạch.
- Đồng hành dài hạn: Hỗ trợ nhà đầu tư theo dõi tiến độ dự án từ bước nộp đơn I-526E, nhận thẻ xanh cho đến khi hoàn tất thủ tục nhận lại khoản tiền đầu tư ban đầu.
Câu Hỏi Thường Gặp (FAQ)
Hỏi: Dự án EB5 có được phép cam kết hoàn vốn 100% không?
Không. Theo quy định của USCIS, không dự án nào được đưa ra cam kết đảm bảo hoàn tiền bằng văn bản tại thời điểm đầu tư. Mọi lời quảng cáo “cam kết hoàn vốn tuyệt đối” đều vi phạm luật di trú Mỹ.
Hỏi: Điều gì xảy ra với khoản vốn nếu đơn I-526E bị USCIS từ chối?
Các dự án EB5 an toàn luôn có điều khoản tài khoản bảo chứng (Escrow Account) hoặc cam kết hoàn trả tiền đầu tư (Refund Guarantee) trong trường hợp đơn I-526E bị từ chối vì lý do dự án.
Hỏi: Khoản vay EB5 thường có thời hạn bao lâu trước khi hoàn vốn?
Thời hạn khoản vay EB5 thường kéo dài từ 5 đến 7 năm (bao gồm thời gian gia hạn), phù hợp với chu kỳ phát triển của dự án bất động sản và thời gian xử lý đơn I-829 của USCIS.
7 năm trước, mình bắt đầu hành trình này với một niềm tin duy nhất: Định cư không chỉ là thay đổi nơi ở, mà là mở ra tương lai cho cả một thế hệ. Với hơn 7 năm kinh nghiệm thực chiến và hiện là cộng sự tại RIT Immigration Group, mình đã đồng hành cùng hàng trăm gia đình hiện thực hóa giấc mơ Mỹ. Không có hồ sơ nào là giống nhau, và mình ở đây để giúp bạn tìm thấy lối đi an toàn, minh bạch và tối ưu nhất.
Tận tâm, thấu hiểu và trách nhiệm – đó là cách mình bảo vệ giấc mơ của bạn.